Auditoria estratégica de grupos do Banco Central para médicos, empresários da Enseada do Suá, investidores da Praia do Canto e famílias em busca de imóveis nobres na capital.
Descubra o plano ideal para seu objetivo patrimonial
Vitória consolidou-se como uma das capitais mais valorizadas de todo o Brasil, figurando constantemente no topo dos rankings nacionais do Índice FipeZAP de preço médio por metro quadrado. Em bairros nobres como Praia do Canto, Enseada do Suá e Mata da Praia, a escassez crônica de terrenos combinada com a alta renda per capita transforma qualquer lançamento imobiliário em um ativo disputado com alta liquidez. No entanto, para o investidor inteligente e para famílias que planejam sua expansão de patrimônio, recorrer ao financiamento bancário tradicional a juros compostos que superam 11% a 13% ao ano significa pagar o equivalente a quase três apartamentos para ficar com apenas um.
É nesse cenário de juros bancários elevados que a Capital Curadoria Consórcios opera como a principal parceira de inteligência patrimonial da capital capixaba. Sob a coordenação técnica de Rogério Campos (Curador e Estrategista Patrimonial, Perito Avaliador Imobiliário CNAI 33648 e CRECI/ES 4399-F), nós não vendemos cotas de prateleira: nós auditamos a saúde financeira, a taxa de inadimplência e a curva estatística de lances dos grupos autorizados pelo Banco Central para entregar cartas de crédito de R$ 300 mil a mais de R$ 5 milhões com o menor Custo Efetivo Total (CET) do mercado.
💡 Dica de Perito: "Em Vitória, o maior erro do comprador é assumir um financiamento bancário sem antes auditar se um consórcio estruturado com lance embutido atende o prazo desejado. Na ponta do lápis, a economia paga mais de 60% do valor do próprio bem." — Rogério Campos
O mercado de Vitória exige uma divisão clara de estratégias de acordo com o perfil patrimonial do cliente:
Para famílias que buscam apartamentos amplos de 4 quartos ou coberturas exclusivas, o consórcio imobiliário permite planejar a troca de imóvel sem descapitalizar aplicações financeiras. Utilizando a estratégia de cartas fracionadas ou lances embutidos agressivos, o cliente garante poder de compra à vista para negociar descontos de 10% a 15% direto com construtoras e proprietários.
Vitória é o maior polo médico e de serviços corporativos do Espírito Santo. Médicos, dentistas e advogados utilizam o consórcio para adquirir salas comerciais em edifícios de prestígio na Enseada do Suá e Bento Ferreira, substituindo o custo a fundo perdido do aluguel pela formação de patrimônio próprio que se valoriza com o tempo.
O bairro mais populoso de Vitória apresenta a menor taxa de vacância residencial do estado. Investidores utilizam cartas de R$ 400 mil a R$ 800 mil para comprar unidades de 1 e 2 quartos na planta ou recém-entregues: após a contemplação, o aluguel mensal residencial tradicional de 30 meses cobre integralmente a parcela do consórcio, fazendo com que o imóvel se pague sozinho.
Valores de referência modelados para os objetivos mais comuns da região.
A diferença entre enriquecer o banco ou construir patrimônio sólido em Vitória.
Custo tradicional de mercado (Caixa / Itaú)
Estratégia patrimonial inteligente
Respostas técnicas e transparentes para suas principais dúvidas de investimento.
No financiamento bancário (Caixa, Itaú, Bradesco), os juros compostos somados ao CET frequentemente duplicam ou triplicam o valor final desembolsado ao longo de 30 anos. No consórcio imobiliário estruturado pela Capital Curadoria, não incidem juros: você paga apenas a taxa de administração diluída (média de 1,1% a 1,4% ao ano), gerando uma economia que facilmente ultrapassa R$ 800.000 em imóveis de alto padrão em Vitória.
Sim, com total segurança jurídica. Construtoras consolidadas que operam na capital capixaba (como Galwan, Canal e outras) aceitam cartas de consórcio contempladas para a quitação do saldo residual na entrega das chaves, permitindo que você fuja do financiamento bancário pós-habite-se.
A média de lance varia conforme o grupo e a administradora, girando historicamente entre 30% a 55% no lance livre. Porém, com a engenharia de Lance Embutido que desenhamos, você pode ofertar de 20% a 50% utilizando recursos da própria carta de crédito contratada, reduzindo drasticamente ou zerando a necessidade de desembolso em dinheiro do seu bolso.
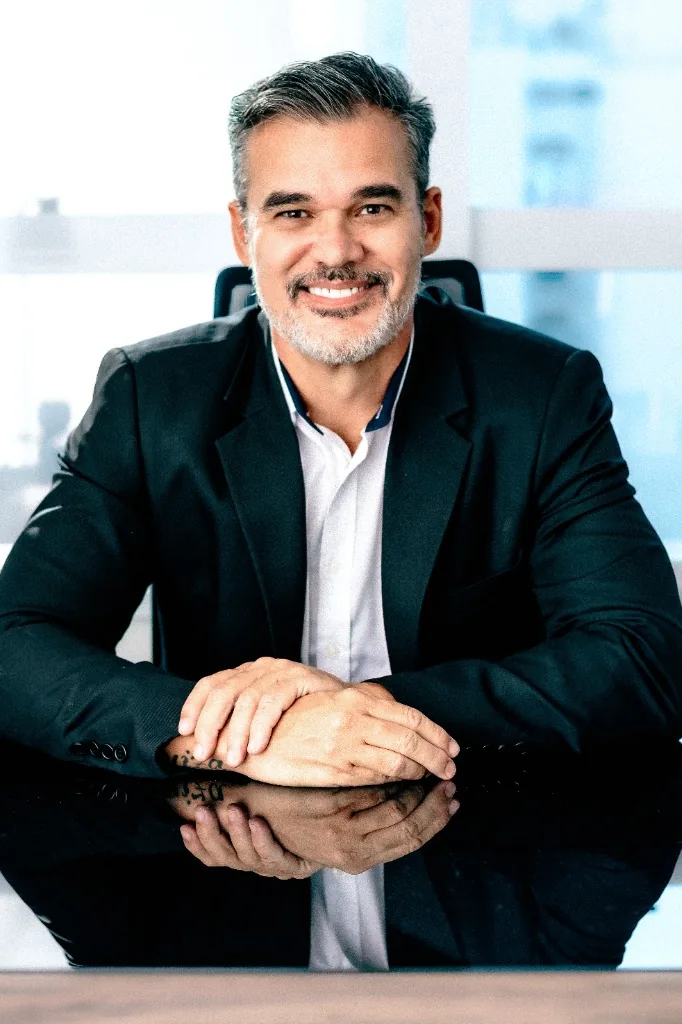
Rogério Campos é Perito Avaliador Imobiliário homologado (CNAI 33648) e Corretor (CRECI/ES 4399-F). Ele audita os grupos mais saudáveis do país, filtra administradoras fiscalizadas pelo Banco Central e desenha o fluxo de pagamento para que a contemplação coincida exatamente com o seu momento patrimonial, sem promessas ilusórias e com transparência matemática absoluta.
